8月26日,理想汽车公布2026年上半年业绩:交付193472辆车,收入486.5亿元,净亏损39.8亿元。去年同期股票杠杆配资平台百科,理想还赚了17.4亿元。前后相差57.2亿元。
销量降得不算多。去年上半年,理想交付203938辆车,今年少了10466辆,降幅为5.1%。少卖1万辆车,同期,理想的汽车销售收入下降14.9%,车辆毛利额从约105亿元降到约36亿元,少了69亿元。
财报里变化最大的一项,是车辆毛利。理想今年卖出的车平均收入更低,造一辆车花掉的钱却没有跟着减少。每辆车留下的毛利少了约3.3万元,19万辆车累积起来,公司就从盈利走到了亏损。
19万辆车,少带回近80亿元收入
2025年上半年,理想的汽车销售收入约535.6亿元。2026年上半年,这项收入降到456亿元,少了79.6亿元。收入的下降幅度,接近交付量降幅的三倍。
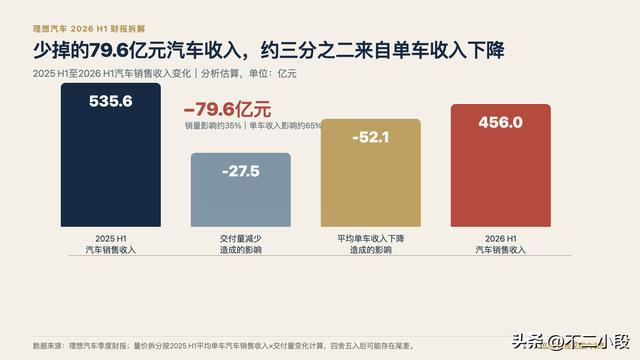
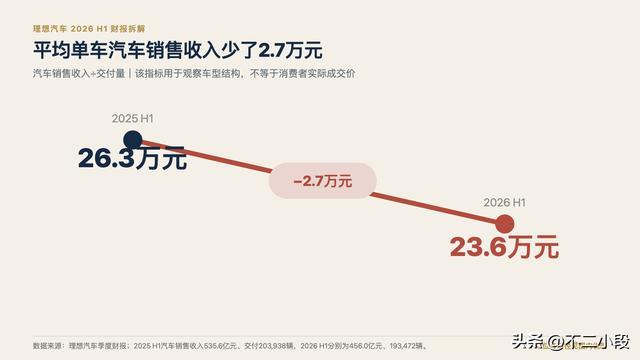
把汽车销售收入除以交付量,可以粗略看出产品结构的变化。去年上半年,每交付一辆车,理想平均确认约26.3万元汽车销售收入;今年只有约23.6万元,少了2.7万元。这个算法不等于消费者实际支付的车价,配置、优惠和收入确认时间都会影响结果,但两年的口径相同,足以用来观察变化。
车型交接改变了这19万辆车的构成。
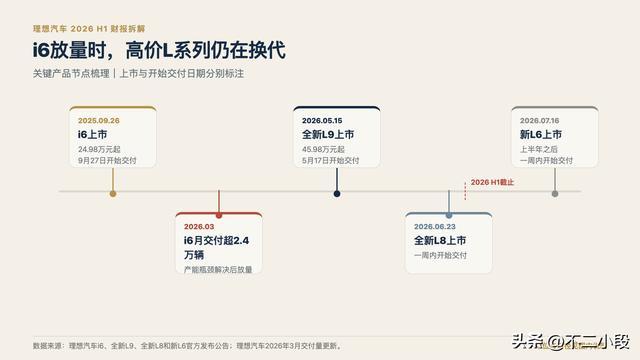
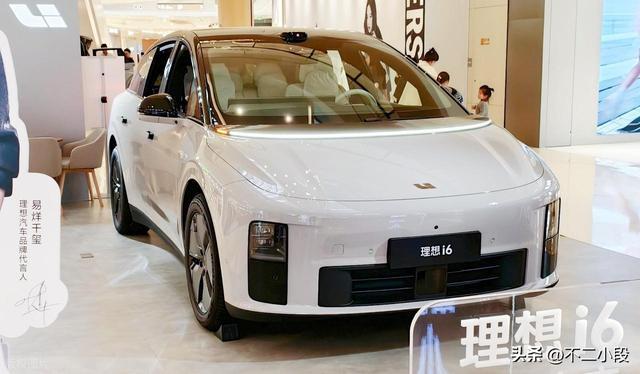
i6是上半年的销量主力。这款纯电SUV定价24.98万元起,2026年3月单月交付超过2.4万辆。一季度业绩电话会上,有分析师把它当时的交付占比概括为接近六成。i6帮助理想维持了交付规模,也让更多收入来自25万元左右的车型。
价格更高的L系列没有及时补上。全新L9到5月15日上市,全新L8到6月23日上市,新L6则在7月才开始交付。上半年的大部分时间里,老款车型陆续退出,新款车型还没有完全接上。
理想的交付量因此只少了5.1%,卖车收入却少了14.9%。19万辆车保住了规模,没有保住原来的收入。卖车收入少了近80亿元之后,成本成了下一道关。

每辆车少赚2.7万元,成本反而多了约6000元
2025年上半年,理想的车辆毛利率约为19.6%。按汽车销售收入和车辆毛利额倒算,每辆车对应的销售成本约21.1万元。今年上半年,平均单车收入降到23.6万元,单车销售成本却升到约21.7万元。
去年每交付一辆车,理想大约能留下5.2万元车辆毛利;今年只剩1.9万元,少了约3.3万元。车辆毛利率也从接近20%降到约7.8%。
降价或者销售更多低价车型,并不一定会带来这样的结果。只要零部件采购、生产和制造费用降得足够快,车企仍能保住毛利。2025年上半年,理想的平均单车收入已经在下降,供应链降本抵消了一部分影响,两个季度的车辆毛利率仍分别达到19.8%和19.4%。
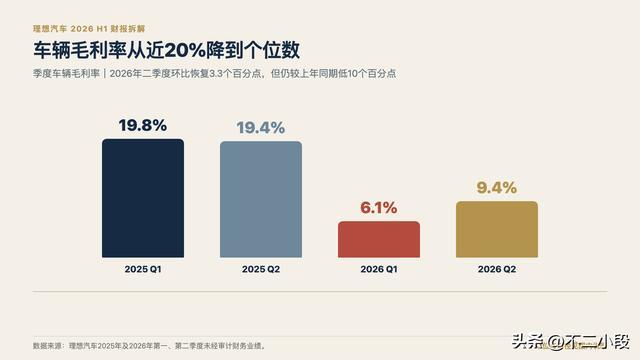
今年,收入降得比成本快得多。上半年汽车销售收入下降14.9%,估算的车辆销售成本只下降约2.4%。一季度最明显:汽车销售收入同比减少12.7%,公司总销售成本还增加了2.7%,车辆毛利率降至6.1%。二季度虽然回升到9.4%,仍不到去年同期的一半。
公司列出的原因集中在一季度:L系列换代,i6和L6等价格较低的车型占比提高,还有i6购置税补偿。一批i6订单延迟到2026年交付后,理想替车主承担了购置税优惠退坡形成的差额,相关支出超过5亿元。这笔钱保障了老订单交付,也直接减少了当期毛利。
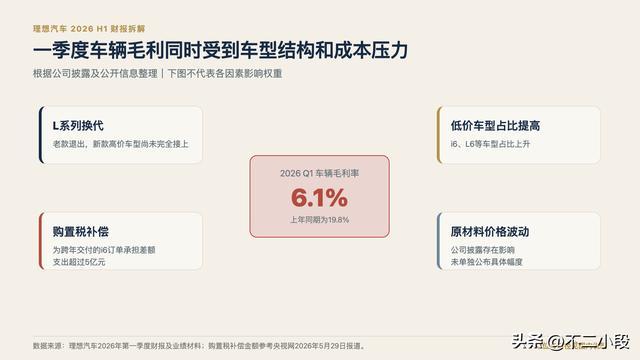
郑州炒股配资原材料价格波动也增加了压力。不过,理想没有公布它单独造成了多少影响,公开资料也不足以算出i6或者任何一款车的单车利润。财报能够确认的范围是:车型结构变化压低了收入,补偿和原材料等成本又集中出现,去年的降本幅度没有延续。
车辆毛利额由此从约105亿元降到约36亿元,少了69亿元。这项减少已经超过公司前后57亿元的净利润差额。
69亿元车辆毛利消失后,原有开支就盖不住了
车企从卖车中得到的毛利,还要支付研发人员、门店、营销和管理等开支。
去年上半年,理想的综合毛利约114亿元,经营费用约103亿元。毛利能够覆盖这些费用,公司因此取得约11亿元经营利润。再加上利息收入和投资收益等项目,净利润为17.4亿元。
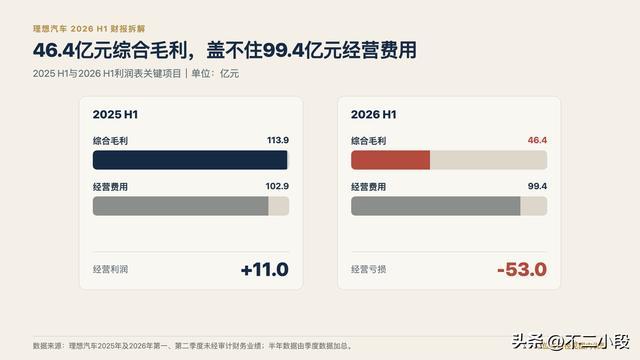
今年上半年,综合毛利只剩46.4亿元,经营费用仍有99.4亿元。两者之间出现约53亿元缺口。利息收入和投资收益抵消了一部分,最后留下39.8亿元净亏损。
理想的研发和销售费用在今年没有突然增加。上半年经营费用反而比去年同期少了3亿多元,研发费用约55亿元,与去年接近,销售、一般及管理费用下降得更多。
理想仍在投入自研芯片、大模型、智能驾驶和纯电车型,这些项目让公司每半年都要承担较高的固定开支。继续削减费用可以缓解亏损,但很难补上69亿元的车辆毛利缺口。理想上半年把经营费用减少了3亿多元,节省下来的钱远远不够。要重新盈利,主要还得从卖车这件事上把毛利挣回来。
下半年先看两件事:单车收入和车辆毛利率
二季度已经出现了一些改善。理想当季交付98330辆,比一季度多了3188辆,收入从229.8亿元增至256.7亿元。车辆毛利率从6.1%回到9.4%,净亏损也从22.8亿元收窄至17.1亿元。
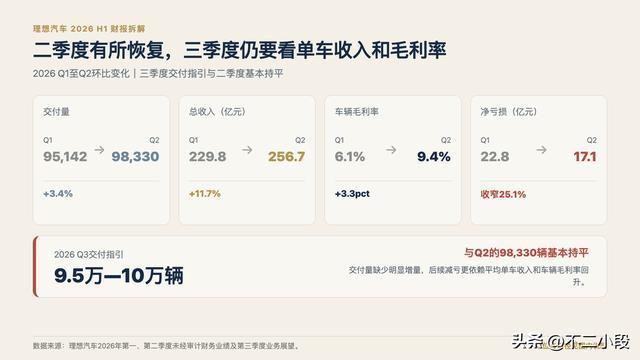
元股证券:ygzq.hk全新L9在5月开始交付。理想财务负责人把二季度综合毛利率的回升,部分归因于这款车上市。高价L系列重新贡献销量后,平均单车收入和毛利率都有恢复的可能。只是9.4%的车辆毛利率距离去年同期仍差10个百分点,一季的回升还不足以证明利润已经修复。
理想给出的三季度交付指引为9.5万至10万辆,与二季度相差不大。销量短期内没有明显增加,亏损能否继续收窄,就要看同样数量的车能带回多少收入、留下多少毛利。
这两个数字也分别对应理想接下来的两项工作。全新L系列需要接过老款车型的位置,提高三四十万元车型的交付占比;i6已经证明自己能卖到每月两万辆以上,下一步要靠采购、规模生产和零部件降本,让这些销量贡献更多毛利。
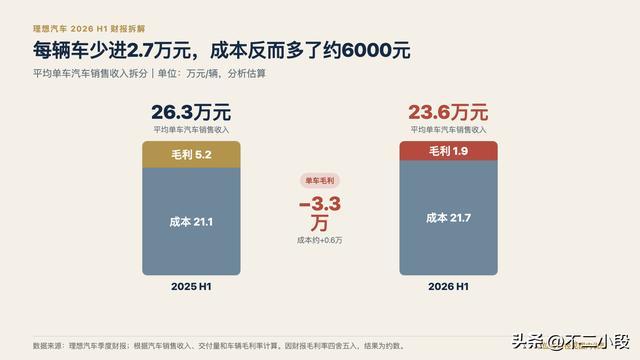
理想上半年为什么会亏40亿元,现在可以算清楚了。车型结构变化让平均单车收入少了2.7万元,单车成本却增加约6000元。每辆车的毛利随之少了约3.3万元,车辆毛利总额比去年少69亿元。综合毛利只剩46.4亿元,再也盖不住近百亿元的经营费用。
下半年的交付量即使变化不大股票杠杆配资平台百科,只要平均单车收入和车辆毛利率继续回升,亏损就能进一步收窄。若两项指标停在上半年的水平,19万辆乃至更多交付,依然很难把理想带回盈利。
炒股杠杆网提示:本文来自互联网,不代表本网站观点。